
S&P500 ヒートマップ(高解像度)

5%以上上昇したS&P500構成銘柄
5%以上上昇した銘柄はありませんでしたので、3%以上上昇した銘柄を紹介します。
- CF:CF Industries Holdings Inc(素材) +4.51%
中東情勢の緊迫化に伴う天然ガス価格の上昇懸念から、肥料の国際価格が上昇するとの思惑が買いを誘った。同社は北米を拠点とする窒素肥料大手であり、エネルギーコストの低い北米拠点の優位性が改めて意識された。地政学的リスクが供給網に与える影響を背景に、農業関連銘柄としての買いが集中した。 - BA:Boeing Co(工業・産業) +4.08%
中東での軍事緊張の高まりを受け、防衛・宇宙部門の需要拡大期待から買いが先行した。旅客機部門の不透明感は残るものの、有事局面における防衛関連企業としての側面が強く意識される展開となった。主要指数が軒並み下落する中で、地政学的リスクがプラスに働く銘柄として資金の逃避先となった。 - KR:Kroger Co(生活必需品) +3.55%
前日に発表された決算内容が引き続き好感された。不透明な経済環境下で消費者の節約志向が強まる中、同社のプライベートブランドの好調や効率的な在庫管理が利益率を押し上げている。相場全体がリスクオフに傾く中、景気後退に強いディフェンシブ株の代表格として、安定した収益基盤を評価する買いが入った。 - NOW:ServiceNow Inc(先端技術) +3.29%
AIを活用した業務自動化プラットフォームへの需要が、企業のコスト削減ニーズと合致し、将来的な収益拡大への確信が高まった。ハイテク株全般が売られる厳しい地合いではあったが、具体的な収益化が進んでいる数少ないAI関連銘柄として評価された。構造的な成長期待が、マクロ経済の不透明感を上回る形で株価を押し上げた。 - BR:Broadridge Financial Solutions, Inc(先端技術) +3.14%
市場のボラティリティが高まる中で、金融機関のバックオフィス業務を支援する同社のサービスに対する需要増が期待された。取引量の増加や規制対応に伴うシステム需要は景気に左右されにくい性質があり、不透明な相場環境下での収益安定性が高く評価された。金融セクターの混乱を背景に、インフラ提供側の強みが意識された。 - INTU:Intuit Inc(先端技術) +3.13%
税務申告シーズンを迎える中、個人および中小企業向けソフトウェアの堅調な契約伸びが意識された。特にAIを統合した新しい財務管理機能がユーザーの利便性を高め、単価上昇に寄与しているとの見方が強まった。景気減速懸念の中でも、生活や事業に不可欠なサービスを提供する企業として、買い安心感が広がった。 - BG:Bunge Global SA(生活必需品) +3.07%
世界的な穀物メジャーの一角として、中東情勢の緊迫化による食料供給網への影響と、それに伴う穀物価格の上昇が収益にプラスに働くとの期待から買われた。エネルギー価格高騰に伴うバイオ燃料需要の増加も追い風となっている。インフレ耐性が強く、有事の際にも需要が途絶えない生活必需品セクターの強みが発揮された。
5%以上下落したS&P500構成銘柄
- TER:Teradyne, Inc.(先端技術) -10.65%
半導体検査装置大手である同社は、マクロ経済の不透明感に加え、主要顧客である半導体メーカーの設備投資抑制懸念が波及し、売りが加速した。特に中東情勢の緊迫化に伴うエネルギーコスト上昇が、製造業全体の利益率を圧迫するとの見方が強まり、高PERな成長銘柄としての売り圧力が強まった。 - GLW:Corning Inc(先端技術) -8.50%
ブロードコムの最高経営責任者がAIデータセンター向け光ファイバーの短期的需要について慎重なコメントを出したことが嫌気された。同社の光通信部門の成長期待に冷や水を浴びせる形となり、AIインフラ関連銘柄として買われていた反動も重なって、セクター全体の下落を主導する大幅安となった。 - ODFL:Old Dominion Freight Line, Inc.(工業・産業) -7.93%
最新の第4四半期決算において、輸送トン数が前年同期比で10.7%減少したことが嫌気された。貨物需要の低迷により営業収益が予想を下回り、営業利益率も悪化した。運送業界全体の景況感悪化が浮き彫りとなり、中東情勢による燃料費高騰懸念も相まって、物流セクターの中でも特に厳しい売りを浴びた。 - BLK:BlackRock, Inc.(金融) -7.69%
運用する260億ドル規模のプライベート・クレジット・ファンドにおいて、投資家からの解約請求が上限を超えたため払い戻しを制限したとの報道が売り材料となった。プライベート・デット市場の流動性リスクが意識され、他の資産運用会社へも売りが波及する展開となった。 - LRCX:Lam Research Corporation(先端技術) -7.15%
地政学的リスクの高まりに加え、米国政府による対中輸出規制のさらなる強化観測が浮上した。半導体製造装置の主要市場である中国でのビジネス停滞リスクが再燃し、半導体セクター全体の地合い悪化も相まって急落した。製造コスト増への懸念も、装置メーカーの利益率低下リスクとして意識された。 - SNPS:Synopsys, Inc.(先端技術) -6.76%
半導体設計ソフトウェアのリーダーだが、エヌビディアやAMDなどのAIチップ大手が対中輸出で新たなライセンス要件に直面するとの報道を受け、関連需要の鈍化が懸念された。AIブームを背景とした高い期待値が剥落し、ハイテク株全般からリスク回避の資金流出が続いたことで、連鎖的な売りが続いた。 - GNRC:Generac Holdings Inc.(工業・産業) -6.76%
2026年の業績見通しにおいて、データセンター向けバックアップ電源の成長を掲げる一方、住宅用ソーラー事業の低迷が継続するとの慎重な見方が示された。また、3月6日期限のオプション取引に関連した需給悪化の影響もあり、高水準にあった株価に対して、利益確定の売りとヘッジ目的の売りが重なった。 - MU:Micron Technology, Inc.(先端技術) -6.74%
物価指標が堅調な「スタグフレーション」懸念が台頭し、景気に敏感なメモリ銘柄に売りが集まった。さらに、AIプロセッサに対する輸出規制強化がメモリ需要にも波及するとの見方が浮上した。ゴールドマン・サックスによる目標株価引き上げ等の好材料も、地政学的リスクに打ち消された。 - ON:ON Semiconductor Corporation(先端技術) -6.54%
車載・産業用半導体への依存度が高い同社は、金利の高止まりとエネルギー価格高騰によるEV市場の減速懸念が重石となった。2026年の半導体業界見通しにおいて、AI以外の民生・通信向けチップの供給過剰リスクが指摘されたこともあり、ポートフォリオの偏りがリスクとして意識され、セクター平均を超える下落となった。 - AMAT:Applied Materials, Inc.(先端技術) -6.29%
中東紛争によるエネルギー価格のショックが、半導体製造現場のオペレーティングコストを押し上げるとの懸念が波及した。また、米国による対中輸出規制の影響で、数億ドル規模の売上機会が失われるリスクが改めて蒸し返された。直近1年間の急騰に対する過熱感が強く、リスクオフ局面での利益確定売りが集中した。 - INTC:Intel Corporation(先端技術) -5.51%
米中間の貿易摩擦激化と、対中輸出ライセンスの取り消しに関する不透明感が株価を圧迫した。他社がAI特需に沸く中で、同社の製造部門の立て直しには時間を要するとの冷ややかな見方が根強く、市場全体のハイテク売りの中で下値を模索する展開となった。相対的な競争力の低下が投資家心理を冷え込ませている。 - RVTY:Revvity, Inc.(ヘルスケア) -5.42%
ライフサイエンス研究支援や診断事業を展開する同社は、主要なバイオテクノロジー企業の資金調達環境が悪化していることを受け、将来の需要鈍化が懸念された。金利高止まりが続く中で、顧客である研究機関の予算削減リスクが意識され、成長期待の剥落とともに売られる展開となった。 - LUV:Southwest Airlines Co.(工業・産業) -5.33%
新たに導入した指定席制や運賃体系の刷新に対し、収益への貢献度を疑問視する声が一部から上がった。また、原油価格の急騰による燃料コストの上昇は航空各社の収益を直撃する最大の懸念材料であり、レジャー需要の先行き不透明感も相まって、前日の好業績評価から一転して売られた。 - WDC:Western Digital Corporation(先端技術) -5.32%
サンディスクの持ち分売却に伴う一時的な需給悪化と、それに伴うハイテク株全般の利益確定売りが重なった。AI主導のHDD需要拡大は続いているものの、ハイパースケーラーの投資サイクルが「消化局面」に入るとの懸念が浮上し、過去のサイクルと同様の在庫過剰リスクを嫌気した売りが出た。 - FCX:Freeport-McMoRan, Inc.(素材) -5.27%
銅の単位生産コストの上昇により、利益率が圧迫されたことが嫌気された。さらに、主要拠点であるグラスバーグ鉱山の操業停止リスクや銅価格の調整局面が重なり、投資家心理が悪化した。中東紛争による世界的な景気後退懸念が強まったことで、景気敏感な素材セクター全体が売られる流れに抗えなかった。 - VST:Vistra Corp.(公益事業) -5.23%
直近まで「データセンター向け電力需要」をテーマに急騰していた反動が出た。2月末の決算発表以降、材料出尽くし感が漂う中で、金利高止まり観測による公益株全般の魅力低下が意識された。PERが業界平均に対して割高な水準にあったこともあり、市場全体のリスクオフ局面でポートフォリオの調整対象となった。
セクター別騰落率
2026年3月6日の米国株式市場は、地政学的リスクの急騰と雇用統計の悪化を受け、エネルギーと生活必需品を除く9セクターが下落する厳しい展開となった。特に景気敏感セクターやハイテク分野での下げが鮮明となっている。
- 先端技術(Technology) -2.02%
金利の高止まり懸念と地政学的リスクによるリスクオフの流れが直撃し、全セクターで最大の下落率を記録した。AI関連銘柄を中心に利益確定売りが加速し、指数を大きく押し下げる要因となった。 - 素材(Basic Materials) -1.98%
世界的な景気減速懸念が強まったことで、銅をはじめとする工業用メタルの需要減退が意識された。景気サイクルに敏感な素材株には、ポートフォリオ調整を目的とした強い売り圧力がかかった。 - 一般消費財(Consumer Cyclical) -1.83%
雇用統計の悪化が個人消費の先行きに暗い影を落とし、小売や自動車関連を中心に売られた。物価高と景気後退が同時に進むスタグフレーションへの警戒感が、消費関連銘柄の重石となっている。 - 工業・産業(Industrials) -1.72%
航空関連が原油高によるコスト増を嫌気して急落したほか、物流・製造関連も景気後退リスクを背景に売られた。防衛関連への一部資金流入はあったものの、セクター全体の下げを補うには至らなかった。 - 金融(Financial) -1.51%
逆イールドの継続や景気悪化に伴う貸倒リスクの上昇が嫌気され、大手銀行株を中心に軟調な推移となった。市場のボラティリティ高まりは手数料収入にはプラスだが、先行きの不透明感が投資家心理を冷やした。 - 不動産(Real Estate) -1.14%
長期金利の高止まりが不動産ローンのコスト増に直結し、利回りに敏感なREITや不動産開発株が売られた。景気減速によるオフィスや商業施設の需要減退リスクも、引き続き下押し圧力となっている。

主要3指数の動き
- S&P 500(6,740.02、前日比-1.33%)
雇用統計で非農業部門雇用者数が9万2000人減と予想外のマイナスを記録し、労働市場の急減速が意識された。これに加え、イランを巡る中東紛争の激化で原油価格が1バレル90ドルを突破したことが、インフレ再燃と景気後退が同時に進む「スタグフレーション」への懸念を強めた。市場全体でリスク回避の動きが広がり、構成銘柄の約9割が下落する全面安の展開となった。 - ニューヨークダウ(47,501.55、前日比-0.95%)
景気敏感株が多いダウ平均は、雇用悪化による経済停滞リスクを嫌気して大きく値を下げ、一時は900ドルを超える下落幅を記録した。ゴールドマン・サックスやJPモルガン・チェースといった金融大手が売られたほか、燃料コスト増が懸念される航空株も指数を押し下げた。利下げ観測が強まる一方で、原油高による物価高止まりがFRBの判断を難しくするとの見方が投資家心理を冷やした。 - NASDAQ 総合指数(22,387.68、前日比-1.59%)
ハイテク株中心のナスダックは、地政学的リスクに伴う長期金利の上昇が重石となり、3指数の中で最大の下落率となった。ブロードコムが好決算を発表したものの、エヌビディアなどの主要半導体銘柄が対中輸出規制強化の懸念や利益確定売りに押された。景気減速局面での高バリュエーション銘柄に対する警戒感が強まっており、成長期待で買われていたAI関連銘柄からも資金が流出した。

ドル円の動き
2026年3月6日のドル円相場は、157円台後半から158円近辺で底堅く推移した。米雇用統計が市場予想を大きく下回る結果となった直後、景気後退懸念から一時的なドル売りが先行した。しかし、同時に発表された賃金上昇率が堅調だったことや、中東情勢の緊迫化に伴う「安全な資産」としてのドル需要が意識され、下値は限定的となった。日米金利差の継続も意識され、結局は前日比プラス圏での取引となった。
原油先物・米10年国債利回り・VIX・金先物の動き
- 原油先物(90.76、前日比+12.04%)
中東情勢の劇的な緊迫化を受け、原油価格は歴史的な急騰を見せた。米大統領によるイランへの強い要求が紛争拡大の懸念を呼び、世界の石油供給の要であるホルムズ海峡の封鎖リスクが現実味を帯びたことが最大の要因である。供給網の遮断を恐れた買いが集中し、価格は2024年以来の高水準まで押し上げられた。 - 米10年国債利回り(4.1330、前日比-0.31%)
雇用統計が予想を大幅に下回り、米経済の減速懸念が強まったことで、長期金利は低下した。労働市場の悪化を受けてFRBが将来的に利下げへ踏み切るとの観測が強まり、債券買い(利回りは低下)を誘った。ただし、原油高によるインフレ再燃懸念が根強く、利回りの下げ幅は限定的なものに留まっている。 - VIX(29.57、前日比+24.65%)
投資家の不安心理を示す恐怖指数(VIX)は、地政学的リスクと経済指標の悪化が重なり大幅に上昇した。中東での軍事衝突の懸念と衝撃的な雇用者数の減少が、市場に強い警戒感を植え付けている。一時は30近くまで急上昇しており、投資家がポートフォリオのヘッジを急ぐなど、市場のボラティリティが極めて高い状態にある。 - 金先物(5,161.60、前日比+1.63%)
地政学的リスクの高まりと経済の不確実性を背景に、安全資産としての金に資金が流入した。中東での戦闘開始を受け、有事の際の逃避買いが加速し、価格は節目の5,100ドルを突破して高値を更新している。中央銀行による継続的な購入や、インフレヘッジとしての需要も相場を強力に下支えする形となった。

私の米ドル建ポートフォリオ -0.68%(前日比)
私のポートフォリオは、前日比で0.68%のマイナスとなりました。市場全体(S&P 500)が1.33%下落し、ハイテク株中心のVGTが1.96%安と大きく崩れる中で、下落幅を半分程度に抑えられたのは、保有しているVYM(高配当)やVIG(増配株)が比較的堅調に推移したためと考えられます。また、金価格の上昇に伴いGLDMが1.57%プラスとなったことが、ハイテク株の下落をうまく相殺し、ポートフォリオの守りとして機能した形です。

経済指標発表 結果
- 2月非農業部門雇用者数および失業率の急激な悪化
米労働省が発表した2月の非農業部門雇用者数は、前月比9万2000人減となり、市場予想の5万8000人増を大幅に下回る衝撃的な結果となった。同時に発表された失業率も4.4%へと上昇し、労働市場の冷え込みが鮮明となっている。これまでの底堅い雇用情勢から一転し、景気後退リスクが現実味を帯びてきたことで、FRBによる将来的な大幅利下げの可能性を市場が強く意識し始める契機となった。 - 平均時給の伸びと根強い賃金インフレの懸念
雇用者数が減少する一方で、2月の平均時給は前月比0.4%増、前年比3.8%増となり、依然として市場予想を上回る堅調な伸びを示した。人手不足を背景とした賃金上昇圧力が根強く残っていることを示唆しており、FRBにとっては「景気減速」と「物価高止まり」という難しい舵取りを迫られる状況となっている。労働市場の需給緩和が進まない中でのインフレ再燃リスクは、今後の金利判断を複雑にする要因となる。 - 小売売上高の低迷と個人消費の減速感
1月の小売売上高は前月比0.2%減となり、消費者の購買意欲に陰りが見え始めている。自動車を除いたコア小売売上高も横ばいに留まり、高金利の長期化や物価高が家計の可処分所得を圧迫している現状が浮き彫りとなった。米国経済の牽引役である個人消費の停滞は、第1四半期のGDP成長率を押し下げる要因となり、景気サイクルの転換点を示唆する重要なシグナルとして市場に受け止められている。 - アトランタ連銀によるGDPNow予測の下方修正
経済指標の軟調な結果を受け、アトランタ連銀が算出する第1四半期のリアルタイム成長率予測「GDPNow」は、従来の3.0%から2.1%へと一気に下方修正された。雇用と消費の両面でブレーキがかかったことが直接的な要因であり、景気拡大のペースが急速に鈍化していることを示している。この予測の急低下は、昨年末までの楽観的な成長シナリオを修正させる、強いネガティブ材料として市場の警戒感を高めた。

主要銘柄の決算発表結果
3/6には決算発表がありませんでした。
主な経済ニュース
- 中東情勢の緊迫化による原油価格の高騰と市場への圧力
米軍とイスラエルによるイランへの軍事行動を受け、中東全域での紛争拡大懸念が強まっている。WTI原油先物価格は一時81ドルまで急騰し、エネルギー供給網への打撃が意識された。投資家の間では、エネルギー価格の上昇がインフレを再燃させ、経済成長を阻害する「スタグフレーション」への警戒感が広がっており、株式市場全体の重石となっている。(Reuters:03/06) - 米雇用統計を前にした労働市場の堅調さと利下げ観測の後退
発表された週間の新規失業保険申請件数などの雇用関連データが予想を上回る堅調さを示した。これを受け、市場では米連邦準備理事会(FRB)による早期利下げへの期待が一段と後退している。CMEフェドウォッチによると、3月の利下げ確率は3%未満に低下し、利下げ開始時期の予想は9月までずれ込む形となった。(Investing.com:03/06) - ブロードコムの好決算が半導体・AIセクターを下支え
半導体大手のブロードコムが発表した決算は、AI向けチップの旺盛な需要を背景に市場予想を上回った。同社はAI関連の通期売上高見通しを上方修正し、株価は一時4.8%上昇した。中東リスクによる地政学的緊張の中でも、AI技術への投資継続という産業構造の強さが改めて確認され、テック株の下値を支える要因となった。(Bloomberg:03/06) - ボストン連銀総裁が示す慎重な経済見通し
ボストン連邦準備銀行のコリンズ総裁は講演で、中東での戦闘開始により経済の不確実性が高まっていると指摘した。関税の影響が薄れることでインフレ鈍化が再開するとの基本シナリオは維持しつつも、エネルギー価格の動向が物価に与える影響を注視する必要があると強調した。政策金利の変更には慎重な姿勢を崩していない。(FOX Business:03/06) - エネルギーおよび防衛関連株への資金シフト
地政学的リスクの台頭により、市場ではセクター間の明暗が分かれた。原油価格の上昇を背景にエネルギー株が買われたほか、軍事緊張の高まりを受けて防衛関連銘柄に買いが先行した。一方で、燃料コスト増が直撃する航空株や物流株、さらには旅行関連銘柄は軒並み売られ、リスク回避の動きが鮮明となった。(Financial Times:03/06) - 3月インフレ率へのガソリン価格上昇による影響懸念
エコノミストは、足元の原油高が3月の消費者物価指数(CPI)を押し上げるとの分析を示した。原油価格が1バレル=75ドルを超えて推移する場合、第2四半期にはヘッドライン・インフレ率が3%を超えると予測されている。家計の可処分所得がエネルギー支出に割かれることで、小売売上高などの消費指標が悪化するリスクが浮上している。(Investing.com:03/06) - 中国の2026年成長目標設定と世界経済への波及
中国政府は2026年の国内総生産(GDP)成長率目標を4.5%から5%の範囲に設定した。これは1990年代以降で最も低い水準であり、世界第2位の経済大国の減速が鮮明となった。中国市場への依存度が高い米国の多国籍企業にとっては収益の下押し圧力となり、世界的な需要減退を通じた景気抑制要因として意識されている。(Wall Street Journal:03/06) - 米国による全品目10%の関税再導入と貿易摩擦
米国政府がすべての輸入品に対して10%の関税を再導入したことで、貿易摩擦によるコスト増が懸念されている。1月の生産者物価指数(PPI)では、卸売業者が関税コストを小売価格に転嫁し始めている兆候が見られた。これが今後のCPIに波及するのは時間の問題とみられており、企業の利益率圧迫と消費者物価の上昇という二重の懸念となっている。(Reuters:03/06) - 米サービス業PMIの低下と景気拡大ペースの鈍化
2月のS&Pグローバル米サービス業購買担当者景気指数(PMI)は51.7となり、前月の52.7から低下した。市場予想も下回り、サービス部門の拡大ペースが緩やかになっていることを示した。堅調な製造業PMIとは対照的に、個人消費の勢いにかげりが見え始めており、景気の先行きに対する楽観論が一部で後退している。(Financial Times:03/06) - ニュース・コーポレーションのAI戦略とデジタル収益の拡大
ニュース・コーポレーションのトムソンCEOは、AI企業とのコンテンツ提携を通じて収益化を加速させる方針を示した。同社はOpenAIとの大規模な取引を進めており、自社コンテンツをAIモデルの学習用データとして提供することで「インプット企業」としての地位を確立しようとしている。この戦略的な動きは、既存メディアの新たな成長モデルとして注目を集めた。(Investing.com:03/06)
今週の動き
- 地政学的リスクと雇用統計の悪化が招いた全面安のヒートマップ
今週のヒートマップは、週後半に発生した中東情勢の緊迫化と予想を大幅に下回る2月雇用統計の結果を受け、多くの銘柄が赤く染まる展開となった。特に成長期待が高かった大型ハイテク株や、景気敏感な金融、素材セクターでの下落が目立っている。一方で、マイクロソフト(MSFT)やオラクル(ORCL)など、堅調な決算やAI戦略が評価された一部の銘柄が逆行高を見せ、市場全体の底割れを辛うじて防ぐ構図となった。 - エネルギー独歩高と景気減速懸念によるセクター別騰落の明暗
1週間のセクター別騰落率では、中東紛争に伴う供給不安から原油先物価格が急騰したことで、エネルギーセクターが唯一+1.43%のプラスを記録した。対照的に、素材セクターは景気後退リスクを嫌気して-9.58%と記録的な急落を見せ、生活必需品や工業・産業も5%を超える大幅な下げとなった。労働市場の冷え込みが鮮明になったことで、これまで市場を牽引してきた景気拡大シナリオが修正を余儀なくされ、ディフェンシブな資金シフトが強まった。


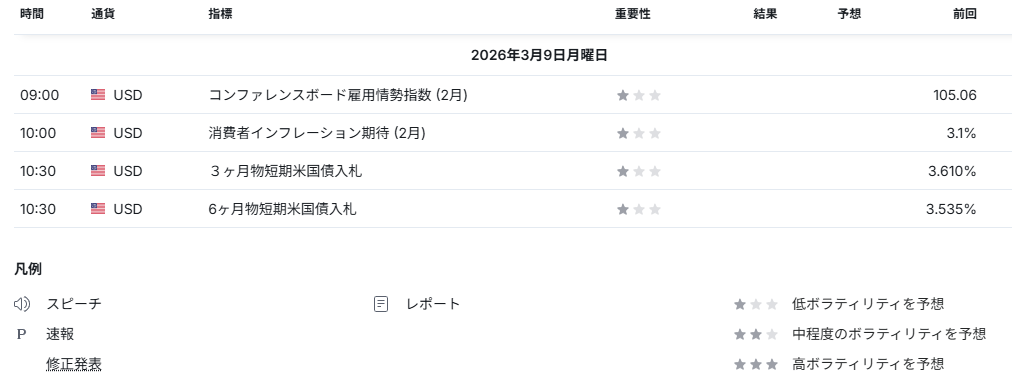
経済指標発表予定
以下の経済指標が発表される予定です。
主要銘柄の決算発表予定
以下の主要銘柄の決算発表がなされる予定です。

おわりに
本日の米国市場は、雇用統計の悪化と中東情勢の緊迫化が重なり、投資家にとっては試練の一日となりました。原油価格の急騰や地政学的リスクの高まりは、短期的には市場の不透明感を強めますが、こうした局面こそ、企業のファンダメンタルズを見極める力が試されます。
また、米国では3月8日から夏時間(サマータイム)が始まります。これにより、日本時間での取引時間は22:30から翌朝5:00へと1時間早まります。生活リズムや注文のタイミングに影響が出るため、週明けは余裕を持って準備を進めましょう。
日々の成果や結果に一喜一憂せず、長期的な視点を持ち、共に学び成長していければ嬉しいです。それでは、今日も一日明るく元気に笑顔で過ごしましょう。
おことわり
投資は自己責任にてお願いします。
このブログには広告が挿入されています。この広告はGoogle社が読者の好みに応じて選んで提供しているものです。興味がございましたらご覧いただければ幸いです。投資に関する広告が表示されても、私の推奨ではないことをご理解ください。
図表のレファレンス
- S&P500ヒートマップ: finviz
- 主要3指数とドル円: Yahoo!Finance米国版 をカスタマイズ
- セクター別騰落率: finviz
- 経済指標結果/予定: investing.com日本語版
- 決算発表結果/予定: investing.com日本語版
- 主要指数の動き : Yahoo!Finance米国版 をカスタマイズ
- 自分の米ドル建ポートフォリオ: Yahoo!Finance米国版 をカスタマイズ


コメントを残す